El 7 de octubre de 2014 Ingrid Martínez Leisker constituye Veranera S.A. con un capital de 800 dólares, siendo de ella $ 799 dólares y $ 1 de su secretaria en diario Expreso, quien además fue presidenta ejecutiva por casi 5 años.
La secretaria le vende su acción al hijo de Martínez, el 2 de agosto de 2016.
Su objetivo social: “La compañía tendrá por objeto dedicarse a la compra de acciones o participaciones de otras compañías, con la finalidad de vincularlas y ejercer su control a través de vínculos de propiedad accionaria…”
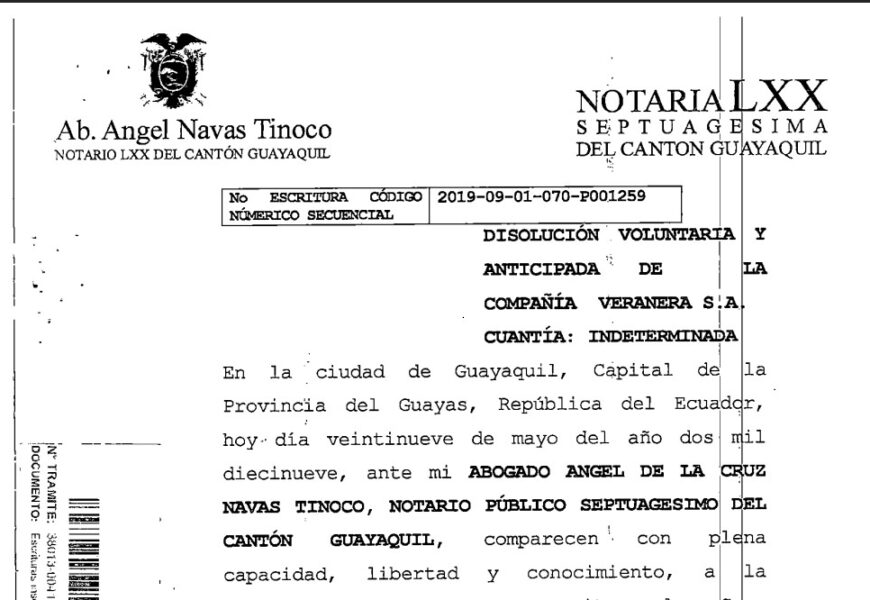
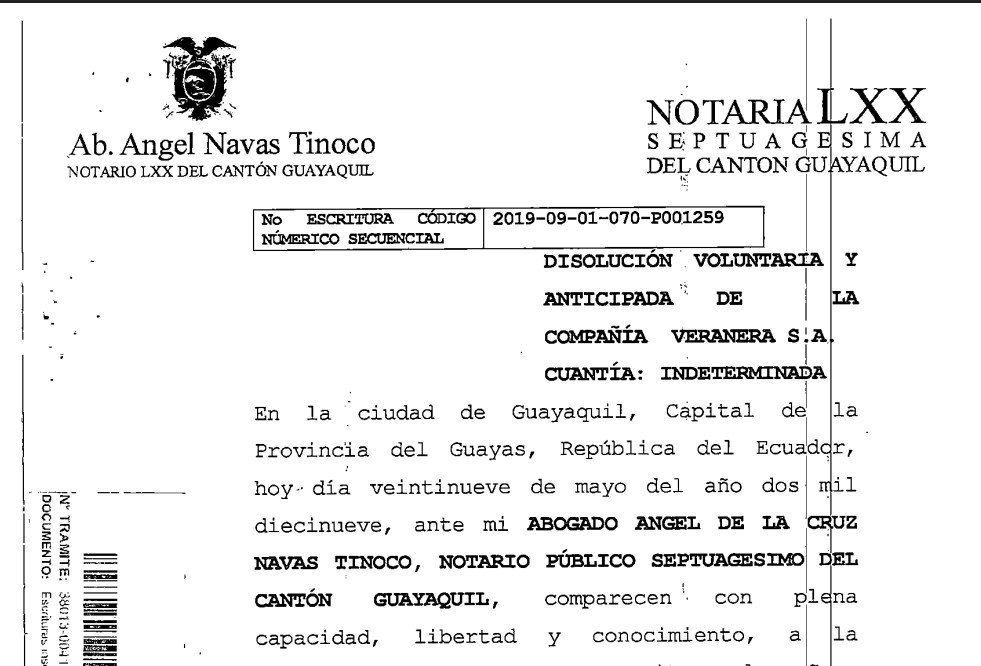
En mayo de 2019, ella, con mayoría accionarial, decide voluntariamente entrar en un proceso de disolución, donde ella es la liquidadora por 6 años; hasta noviembre de 2025, cuando la Superintendencia de Compañías nombra el 27 de noviembre a Carlos Cadena Asencio para que cumpla con la ley y liquidar a la empresa.
En Ecuador, el proceso de disolución y liquidación de una empresa está regulado principalmente por la Ley de Compañías y su reglamento. No existe un plazo único y automático para toda la liquidación, sino diferentes plazos legales dentro del procedimiento que incluyen etapas específicas.
Una vez inscrita y notificada la resolución de disolución y liquidación emitida por la Superintendencia, el representante legal debe iniciar el proceso de liquidación de inmediato, lo cual no puede exceder un plazo razonable tras la inscripción.
- Convocatoria de acreedores
- La Superintendencia convoca a los acreedores para que presenten sus acreencias dentro de un plazo de 60 días desde la publicación de la resolución.
- Elaboración del balance inicial de liquidación
- El representante legal o liquidador debe elaborar y enviar a revisión el balance inicial dentro de 30 días contados desde la inscripción de la resolución de liquidación en el Registro Mercantil.
- Calificación de acreencias
- Una vez finalizado el plazo para presentación de acreencias (los 60 días de acreedores), el liquidador tiene un plazo de 60 días para calificar y asentar las acreencias en un nuevo balance.
- Balance final y distribución
- Después de extinguir el pasivo, el liquidador tiene hasta 60 días para elaborar el balance final de liquidación y remitirlo a la Superintendencia para revisión y pronunciamiento, y luego convocar a la junta de socios para su aprobación.
Cuatro o seis meses y hasta un año para liquidar
Aunque no hay un plazo máximo único fijado en la ley para completar todo el proceso desde la aceptación de la liquidación hasta la cancelación final de la empresa en el Registro Mercantil, en la práctica las etapas formales iniciales para acreedores, balances y aprobación duran entre 4 y 6 meses aproximadamente cuando no hay complicaciones significativas con acreedores o pasivos grandes.
- Si hay deudas complejas, acreedores numerosos o dificultades para liquidar el patrimonio, la liquidación puede tardar entre 6 meses y 2 años o más hasta que se extinga el pasivo, se apruebe el balance final y se cancele la empresa.
Estos plazos son indicativos de duración práctica. La ley no fija un plazo único e inapelable para terminar todo el proceso de liquidación, sino plazos para etapas específicas dentro del procedimiento.
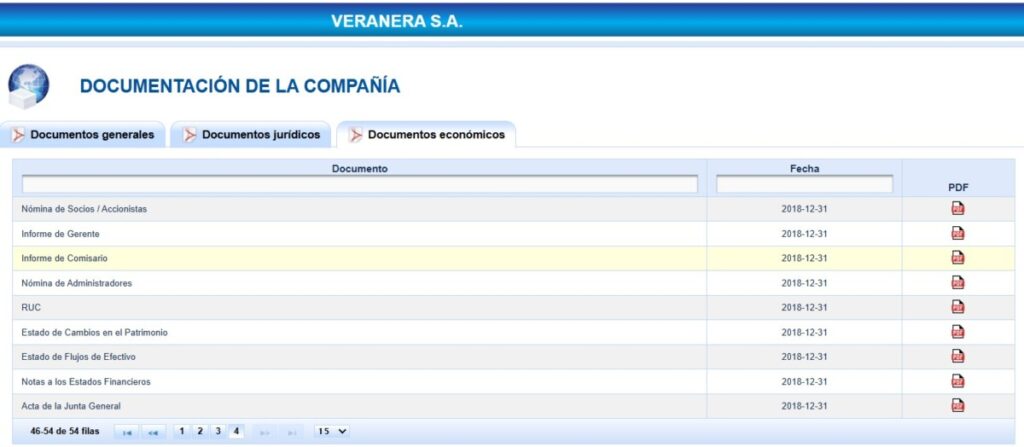
Revisamos la información en la Superintendencia y no existen informes relacionados a lo que plantea el proceso de liquidación voluntaria después de 2018, ni en documentos generales, ni económicos, ni jurídicos.
La liquidadora de Veranera estuvo 6 años
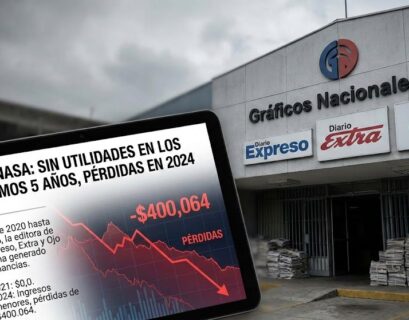
En este caso, el nuevo liquidador -nombrado por la Superintendencia-, revisa los expediente de Veranera y en especial una operación relacionada con Gráficos Nacionales S.A. (Granasa), editora de los diarios Extra y Expreso: la venta o transferencia de acciones del 14 de febrero de 2020.
Esta es la operación: Veranera le vende o le transfiere (no se especifica en la Súper) a su casi única accionista, Ingrid Martínez -es decir ella mismo se vende-, un millón de dólares en acciones de Granasa.
Veranera, estando en proceso de liquidación no podía vender dichas acciones.
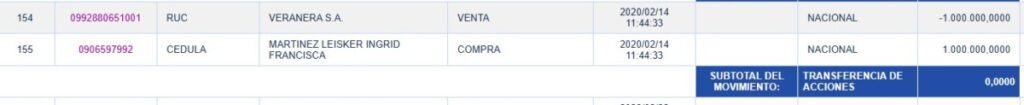
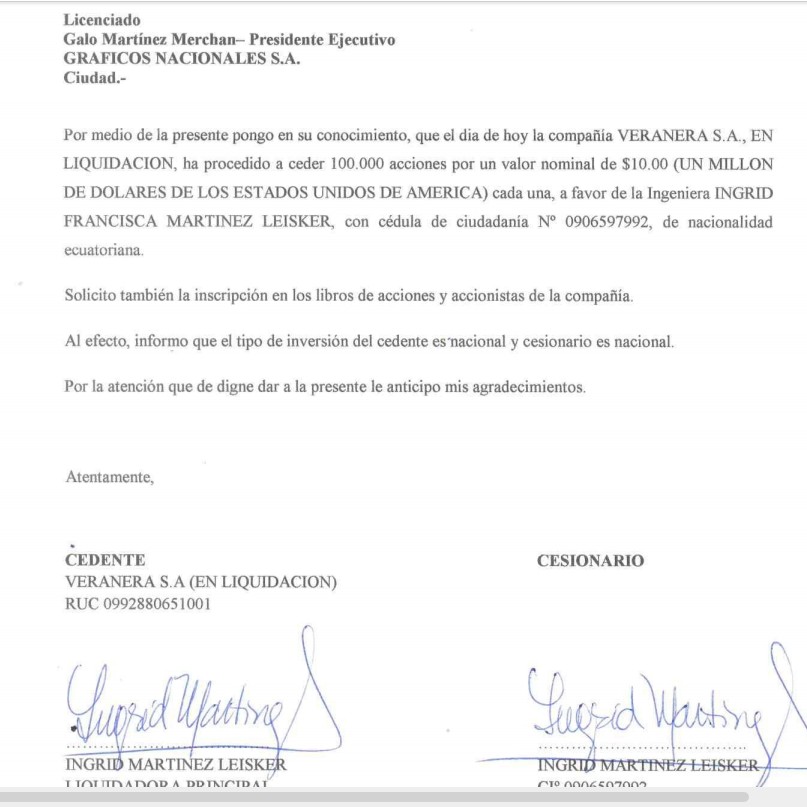
El 24 de diciembre de este 2025 esa operación fue reversada por la Superintendencia hacia Veranera.
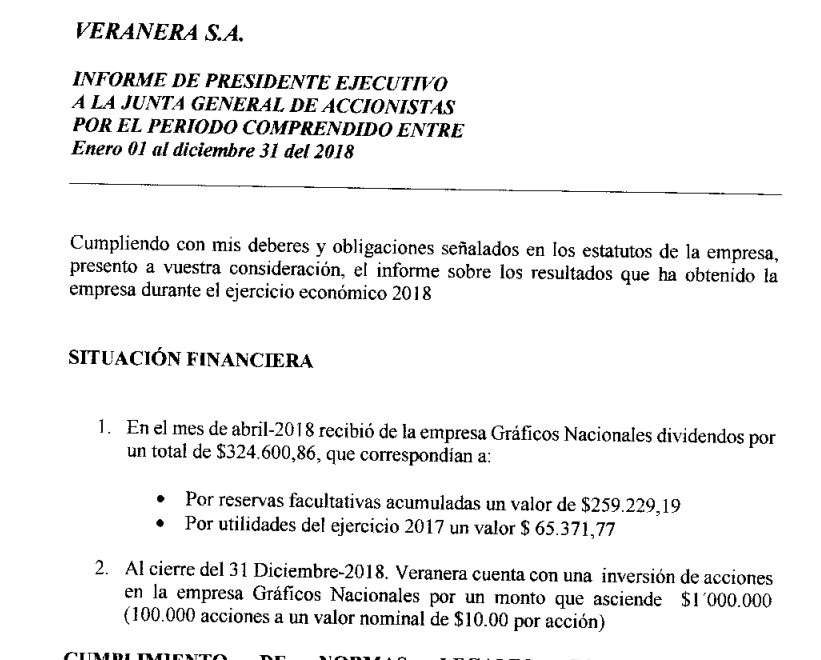
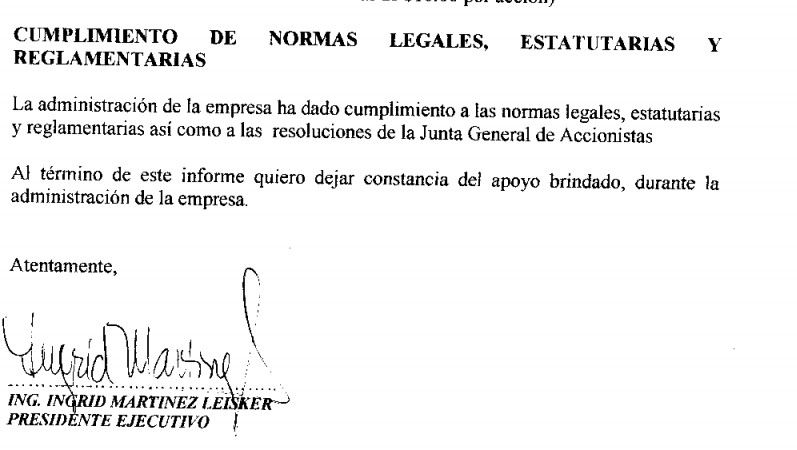
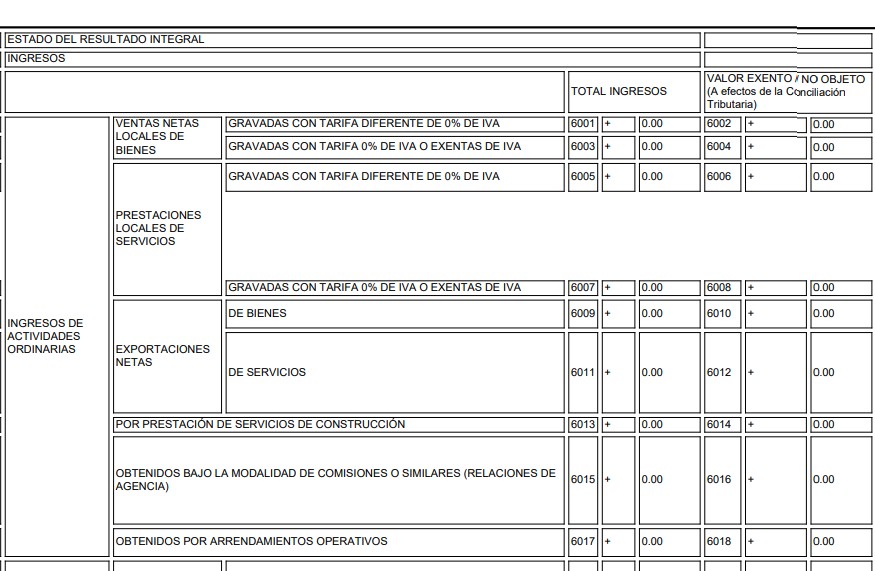
En el año 2018, es decir, un año antes de iniciar su proceso de liquidación voluntaria, Veranera recibió de Granasa $ 324.600, de los cuales 259.229 dólares correspondían a reservas facultativas acumuladas y 65.317 por utilidades del ejercicio 2017, según un informe del periodo 2018 firmado por ella. Pero en los estados financieros de 2017 y 2018 no reporta ingresos por actividades ordinarias, ni por prestación de servicios. Por nada.
Durante el proceso de liquidación en Ecuador la empresa (a través del liquidador o representante legal) debe presentar balances e informes ante la Superintendencia de Compañías, como parte de las obligaciones formales del procedimiento. Estos balances son exigidos por la Ley de Compañías y, de hecho, sin cumplirlos no se puede avanzar hacia la cancelación definitiva de la sociedad.
Esta información la revisamos en la Superintendencia, en los documentos económicos, donde están los estados financieros. Lo que existeson reportes de gerencia y cartas con información de lo recibido por Granasa.
El presidente ejecutivo de la empresa y mayor accionista de Granasa, Galo Martínez Leisker, en una carta difundida en los diarios Extra y Extra, señaló que el Gobierno de Daniel Noboa quiere controlar el 40 % de las acciones de la empresa y “doblegar la línea editorial”. En la misma tónica se manifestó se abogado, Eduardo Carmigniani Valencia, procesado en caso Sinohydro, acusado por la Fiscalía General del Estado, de recibir 3 millones de dólares en sobornos.
El superintendente de Compañías, Luis Cabezas-Klaere, sostuvo a Ecuavisa que lo que está haciendo la autoridad es conocer la forma en que se transfirieron esa acciones de Granasa hacia Ingrid Martínez, a través de Veranera. Ella dirigió la revista Semana, que circula con diario Expreso.
Veranera no ha presentado estados financieros después de 2018, lo que hace imposible ver si el valor de esas acciones consta en la contabilidad de la empresa.
“Para establecer si hay irregularidades o no, hemos pedido la información a la liquidadora, que era la misma accionista y no nos han entregado nada; en vista de que no nos han entrado nada, no tenemos claro cómo se ha hecho esa transferencia; hemos procedido a revertir esa transferencia de acciones porque podrían haber perjuicios a terceros”, señaló Cabezas-Klaere.