La caída de Surpapelcorp y Procarsa está bajo la mirada de inversionistas, porque no es la primera vez que pasa en el vulnerable mercado de valores ecuatoriano, donde nadie da cuentas, y el inversioniasta podría sentirse desamparado.
Es que el default se veía venir.. Este caso es casi un copia de lo que sucedió con Delcorp y Ecuagran, dos empresas emisoras que tienen algunas coincidencias y que terminaron sin pagar a sus inversionistas, entre ellos el Instituto de Seguridad Social de la Policía (Isspol).
El Isspol tiene allí invertidos en obligaciones más de 4,7 millones de dólares. Pero no es la única entidad. El Biess tiene $ 3,8 millones y BanEcuador 2,5 millones. La deuda bancaria consolidada llegaría a los 103 millones , pero la deuda financiera total sería superior a los 165,8 milllones. Esto sin contar las letras de cambio, títulos del mercado de valores y proveedores locales y extranjeros, con los que tendía acreencias consolidades por 38,7 millones, más otros pasivos corrientes y actas transaccionales.
En este caso nuevamente surgen serias dudas sobre los mecanismos de control. Nuevamente fallan las alertas. Nuevamente quedan en entredicho el rol de las casas de valores y las calificadoras de riesgo.
Había demasiadas coincidencias y actores en común con el caso #ISSPOL como para no encender las alarmas.
La quiebra del grupo Surpapelcorp supone una serie de posibles descuidos de los participantes del mercado del valores, entre ellos la calificadora de riego Class International Ratring, cuyo gerente general, Luis Jaramilo ha dicho que actuaron apegados a la normativa.
El EBITDA consolidado, según un análisis hecho por expertos, pasó de $ 49,3 millones en 2022 a apenas $ 0,7 millones en 2025, registrando Procarsa un indicador negativo de $ -6,7 millones.
El EBITDA es un indicador financiero que mide la rentabilidad de una empresa al calcular su beneficio antes de restar los intereses, los impuestos, las depreciaciones y las amortizaciones. Su nombre proviene de las siglas en inglés Earnings Before Interest, Taxes, Depreciation, and Amortization
Hubo temblores hasta el terremoto
Desde abril de 2025, Procarsa incurrió en más de 40 episodios de mora. El 8 de diciembre de 2025 detuvo por completo los pagos del V Programa de Papel Comercial y sus emisiones XI y XII, acumulando más de 6,49 millones de dólares en incumplimientos directos. Estos detalles los hacía público el Decevale (Depósito Centralizado de Liquidación y Compensación de Valores) cada vez que la empresa incumplía o no pagaba a tiempo.
Mediante las Resoluciones No. SCVS-INMV-DNFCDN-2026-02354 y 02358, la Superintendencia de Compañías declaró la intervención de Productora Cartonera S.A. y Surpapelcorp S.A., constatando indicadores críticos como una liquidez corriente de 0,43 y apenas 0,07 días de caja (31.596 disponible al cierre de 2025).
Por tanto, “el caso del Grupo Surpapel expondría una falla estructural en el sistema de calificación de riesgos y estructuración del mercado bursátil ecuatoriano”.
Los descargos de Class International
Tras enumerar un serie de artículos de la normativa vigente para la calificación de Riesgo, el gerente de Class, asegura que “la calificación de riesgo es una opinión y no un resultado, y la opinión proviene de un proceso de análisis de factores cuantitativos y principalmente cualitativos, y, de las expectativas del comportamiento de estos factores en el tiempo, incluyendo un análisis de aspectos objetivos y subjetivos de la información que el emisor entrega, la misma que no es auditada por la calificadora y que se considera fuente confiable y oficial, pues es información auditada por auditor externo e información declarada bajo juramento por el emisor de que es veraz”.
Por lo tanto, “mi representada ha cumplido ampliamente sus funciones de emitir una opinión sobre la solvencia y capacidad de pago de Surpapelcorp y Procarsa, a su debido momento, cumpliendo el análisis de las áreas que establece la ley y normativa vigente que regula la calificación de riesgos. El hecho de que un emisor llegue a caer en Default no significa que existe descuidos de los participantes del mercado de valores peor de una calificadora”.
Según Jaramillo decir que existe una falla estructural en el proceso de calificación de riesgos porque un emisor o bono cae en default “es injustificado”, pues sería olvidar que una 3 calificación de riesgo es una opinión sobre la probabilidad de impago, no una garantía de pago o de solvencia.
Pueden descargar las respuesta aquí:
Aunque Class puede tener razón, no es menos cierto de que el impago de estas empresas es tan grande que los inversionistas, de ahora en adelante, deben valorar qué calificadoras de riesgo aciertan en su opinión sobre la probabilidad de un impago.
Luis Jaramillo dice no conocer respecto a las Resoluciones de Intervención de Procarsa y Surpapelcorp por parte de la SCVS mencionadas por Guayaquil News, “se debe indicar que mi representada no ha tomado conocimiento de dichos procesos y sucesos ocurridos en el año 2026, muy posteriormente a las fechas en que se otorgaron las calificaciones de riesgos a los dos emisores”. “Al ser reservadas este tipo de acciones y sus resoluciones, la calificadora no es informada de estos hechos”.
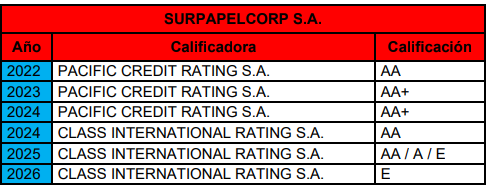
La calificación inicial otorgada a la emisión de Surpapelcorp que se encuentra actualmente en default fue realizada por la calificadora Pacific Credit Rating (PCR), la cual otorgó la calificación de “AA+”, misma que se mantuvo hasta cuando mi representada reemplazó a dicha calificadora en el año 2024, pues mi representada inició bajando la calificación a “AA” (En ese momento, el análisis integral sustentaba la calificación, sin que ello constituyera una garantía de cumplimiento futuro), la que luego bajó a “A” y después a “E”, sostiene Jaramillo.
Por lo tanto y como se puede observar, “mi representada reflejó oportunamente el incremento del riesgo del emisor y de la emisión mediante las rebajas paulatinas de categoría previas al evento de default. – Con relación a la calificación de Procarsa, mi representada inició a calificar a la empresa en el año 2024 y en ese mismo año este emisor además fue calificado por otras dos calificadoras de riesgos como son: Pacific Credit Rating (PCR) y Globalratings Calificadora de Riesgos.
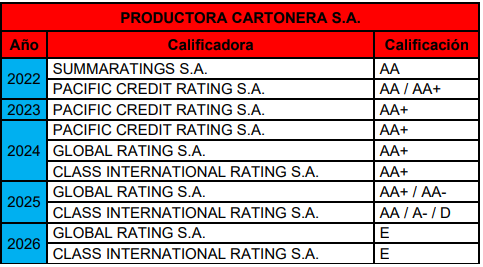
“Cuando mi representada inició a calificar Procarsa otorgó la calificación de AA+…, la cual coincidió con las calificaciones de “AA+” que estas otras dos calificadoras otorgaron a Procarsa en ese mismo año, esto a pesar de que las tres calificadoras tenemos metodologías de calificación distintas y son independientes entre sí. Es decir, se debe dejar aclarado que la calificación de riesgos otorgada por mi representada a Procarsa coincidió con las calificaciones de riesgos que otorgaron Pacific Credit Rating (PCR) y Globalratings Calificadora de Riesgo”.
Consecuentemente, se debe notar que ninguna de las otras dos calificadoras (Pacific Credit Rating (PCR) y Globalratings Calificadora de Riesgos) que calificaron a PROCARSA bajaron la calificación de riesgos del emisor en el período 2022 al 2024 por el supuesto deterioro de los dos indicadores financieros que usted menciona. Es necesario indicar que si las calificadoras bajaran o subieran las notas en cada revisión de la calificación basándose únicamente en uno o dos indicadores (como la utilidad o la cartera vencida), el mercado bursátil viviría en una volatilidad e incertidumbre destructivas (efecto pro-cíclico).